Ce qu’il faut retenir
- Un coût cloud attribué à un produit doit pouvoir être rapproché de la facture, avec ses remises, ses coûts partagés et sa part encore inconnue.
- Les tags identifient les ressources dédiées ; une règle explicite reste nécessaire pour les plateformes communes.
- Le coût par opération réussie aide à décider, à condition de conserver le volume, la qualité de service et le périmètre du calcul.
La facture augmente, mais aucun responsable produit ne reconnaît sa consommation. La plateforme technique porte les dépenses communes, le produit accuse le stockage et la finance répartit le solde selon les effectifs. Cette organisation peut équilibrer un budget. Elle explique mal quelle fonctionnalité coûte davantage et quelle action ferait réellement baisser la dépense.
Une démarche FinOps utile commence par cette question : quelle décision doit permettre l’attribution ? Comparer deux architectures, mesurer la marge d’un service et refacturer des équipes demandent des vues différentes. La précision doit servir l’arbitrage, sans transformer chaque ligne de facture en enquête permanente.
Définir le coût que l’on veut attribuer
Il faut d’abord choisir un périmètre temporel et comptable stable. Le coût facturé du mois, le coût après amortissement d’un engagement et le coût marginal d’une requête répondent à des questions distinctes. Mélanger ces vues peut faire croire qu’une optimisation a économisé de l’argent alors qu’elle a seulement déplacé la charge entre périodes.
Pour piloter un produit, conserver au moins deux lectures : sa consommation attribuée, utile aux ingénieurs, et le rapprochement financier, utile au budget. Les crédits ponctuels, les taxes et les engagements inutilisés doivent être visibles dans le passage entre les deux. On peut les affecter selon une politique interne ; on ne doit pas les faire disparaître.
La capacité Allocation de la FinOps Foundation distingue stratégie d’attribution, métadonnées et coûts partagés. Cette distinction évite de confondre un tableau de tags avec un modèle économique complet. Le cadre admet plusieurs méthodes de partage, selon le besoin de l’organisation.
Le coût de l’IA en entreprise illustre le même problème : un appel de modèle ne représente qu’une partie du coût du service livré. Les traitements préparatoires, les essais infructueux et les ressources gardées disponibles pèsent aussi sur le résultat.
Trois compartiments plutôt qu’une précision inventée
Les coûts directs correspondent à des ressources rattachées à un produit : environnement dédié, stockage identifiable, service facturé par projet. Le mapping associe un identifiant technique à un propriétaire et à une période de validité. Un renommage d’équipe ne doit pas modifier silencieusement l’historique.
Les coûts partagés couvrent une base commune : observabilité, réseau, cluster ou assistance. Choisir une clé adaptée au facteur de coût. Les octets conservés peuvent aider à répartir un stockage ; les effectifs sont rarement un bon proxy de calcul intensif. Certaines charges de plateforme peuvent rester financées centralement, avec une décision documentée.
Les coûts non attribués restent un compartiment nommé, avec un responsable d’investigation. Les disperser au prorata des dépenses connues donne un total propre et une lecture fausse. Leur évolution indique si les règles d’identification progressent réellement.
| Poste | Preuve de rattachement | Limite à afficher |
|---|---|---|
| Base dédiée | Compte, ressource, produit propriétaire | Production et essais séparés |
| Cluster partagé | Usage mesuré et règle de partage | Capacité réservée mais inutilisée |
| Support fournisseur | Clé budgétaire approuvée | Le partage ne mesure pas la causalité |
| Ressource inconnue | Ticket d’identification | Pas de redistribution automatique |
Un produit à 2 500 euros peut coûter 4 600 euros
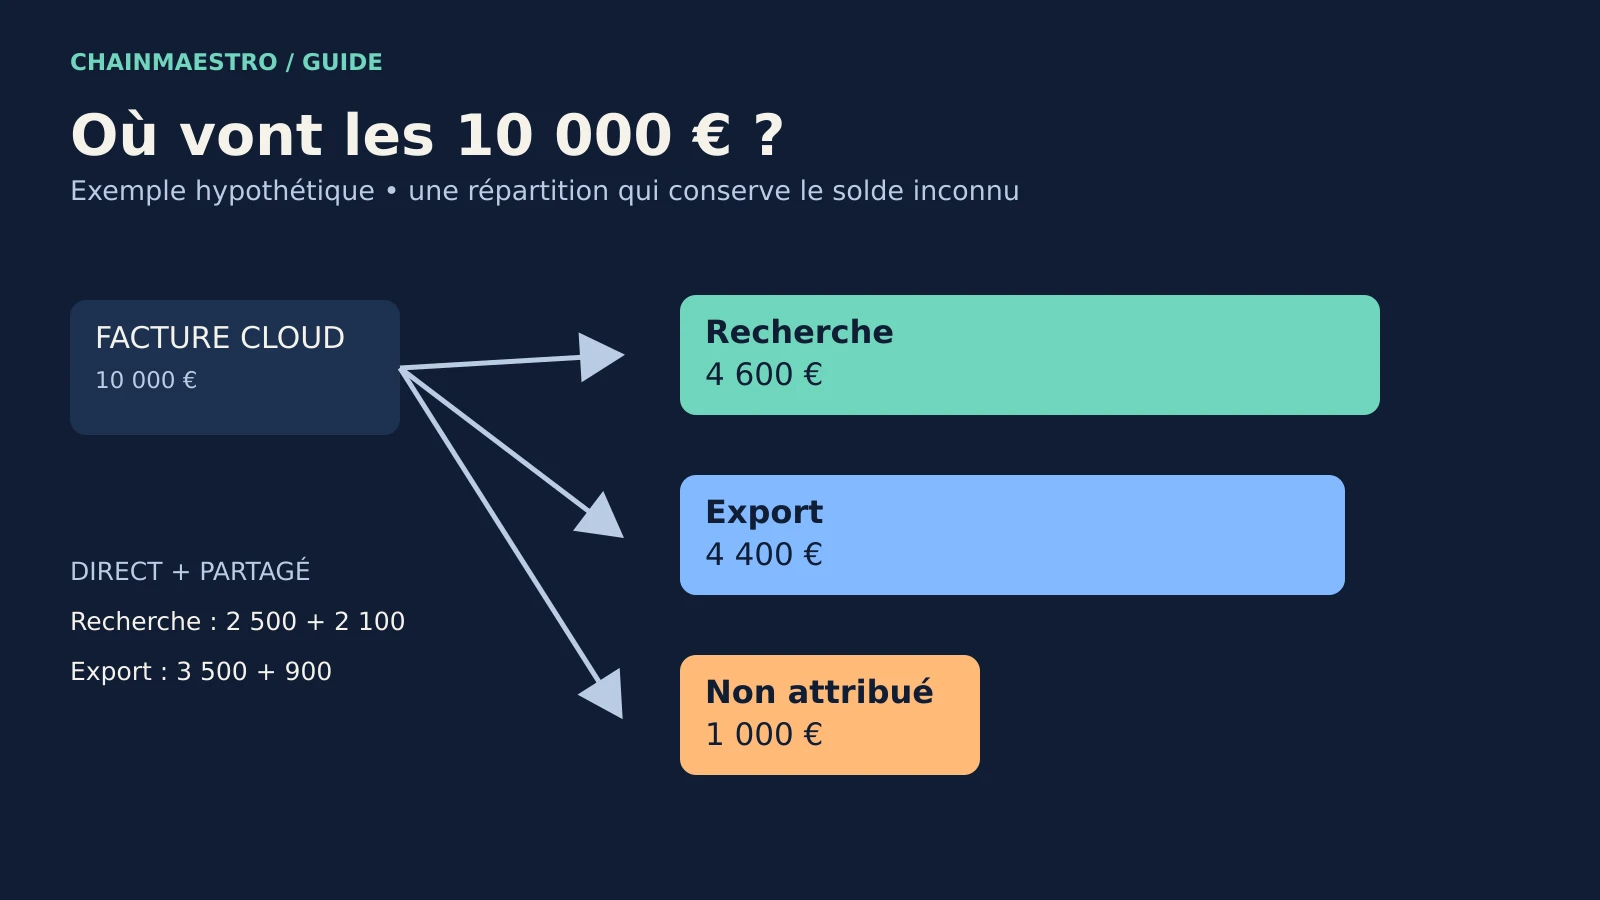
Prenons un exemple hypothétique. Deux services, Recherche et Export, partagent une facture mensuelle de 10 000 euros. Les ressources dédiées représentent 2 500 euros pour Recherche et 3 500 euros pour Export. Une plateforme commune coûte 3 000 euros ; 1 000 euros restent non attribués.
Une mesure interne indique que Recherche consomme 70 % de la charge pertinente de cette plateforme. Avec cette clé, il reçoit 2 100 euros de coûts partagés et totalise 4 600 euros. Export reçoit 900 euros et totalise 4 400 euros. Les deux produits représentent 9 000 euros ; le millier inconnu reste affiché. Le total se rapproche bien des 10 000 euros de départ.
Si Recherche livre 230 000 opérations réussies, son coût attribué est de 0,02 euro par opération. Ce résultat reste limité au périmètre choisi, hors coût humain et hors millier inconnu. Il ne signifie pas qu’une opération supplémentaire coûtera deux centimes : une capacité déjà payée peut absorber la hausse sans dépense immédiate.
Supposons ensuite que le volume de Recherche double avec une hausse de coût de 20 %. Le coût unitaire baisse, alors que la facture monte. L’équipe doit pouvoir montrer les deux courbes. Une optimisation pertinente peut améliorer l’économie unitaire sans diminuer la dépense absolue ; une baisse de trafic peut produire l’inverse.
Construire une attribution que l’équipe peut contester
- Choisir une décision et une unité. Par exemple : coût par export terminé, pour arbitrer une refonte. Écrire les exclusions et la période.
- Importer une base financière reproductible. Conserver l’export source, la devise et la convention sur les remises. Séparer les ajustements manuels.
- Identifier le propriétaire lors de la création. Une convention simple, intégrée au provisionnement, vaut mieux qu’une campagne de nettoyage trimestrielle.
- Versionner les clés de partage. Enregistrer leur justification, leur date d’effet et l’auteur de la validation. Une modification doit pouvoir être simulée avant application.
- Rapprocher les totaux. Coûts directs, partagés et inconnus doivent reconstituer la base retenue. Tout écart reçoit une explication.
- Présenter le résultat aux responsables. Ils doivent pouvoir suivre une ligne jusqu’à sa ressource, puis signaler une attribution erronée.
La première version peut être mensuelle et manuelle. Automatiser avant d’avoir stabilisé le vocabulaire amplifie les erreurs de mapping. Les intégrations API entre outils deviennent utiles une fois les identifiants et les règles de rapprochement établis.
Mesurer ce que l’on peut changer
La vue par produit doit conduire à une liste courte d’actions : réduire une rétention excessive, éteindre un environnement inutilisé, regrouper des calculs ou modifier une option coûteuse. Chaque action reçoit une estimation, une preuve après changement et une métrique de qualité. Une économie qui multiplie les erreurs d’export déplace le coût vers les utilisateurs et le support.
Pour distinguer variation de volume et dérive technique, conserver coût total, activité réussie, taux d’échec et coût unitaire côte à côte. Le suivi des données décisionnelles rappelle l’importance des dénominateurs : un indicateur séduisant devient vite trompeur quand sa population change.
Éviter également de pénaliser un produit qui finance une capacité commune récemment ouverte aux autres équipes. Une clé fondée sur la seule consommation instantanée ne représente pas toujours le coût de disponibilité demandé. La discussion doit porter sur la responsabilité budgétaire, avec des règles connues, plutôt que sur une prétendue exactitude physique.
Avant la prochaine revue, choisissez un seul produit et demandez si un responsable peut expliquer ses cinq premiers postes de coût. S’il ne le peut pas, l’investissement prioritaire est le rapprochement et la propriété des dépenses. Le dashboard viendra ensuite.
Sources et références
Source primaire consultée le 1er octobre 2026 : FinOps Foundation, Allocation, pour les stratégies de métadonnées et de partage. Les chiffres du cas sont pédagogiques. La méthode proposée doit être adaptée aux conventions financières de l’entreprise.