Un client demande à payer son ordinateur en quatre fois. Quelques secondes plus tard, une fenêtre annonce que le financement lui est refusé. Le site lui propose de changer de carte et de régler en une fois. Une question reste sans réponse à l’écran. Comment faire corriger les informations sur lesquelles le prêteur a pris sa décision ?
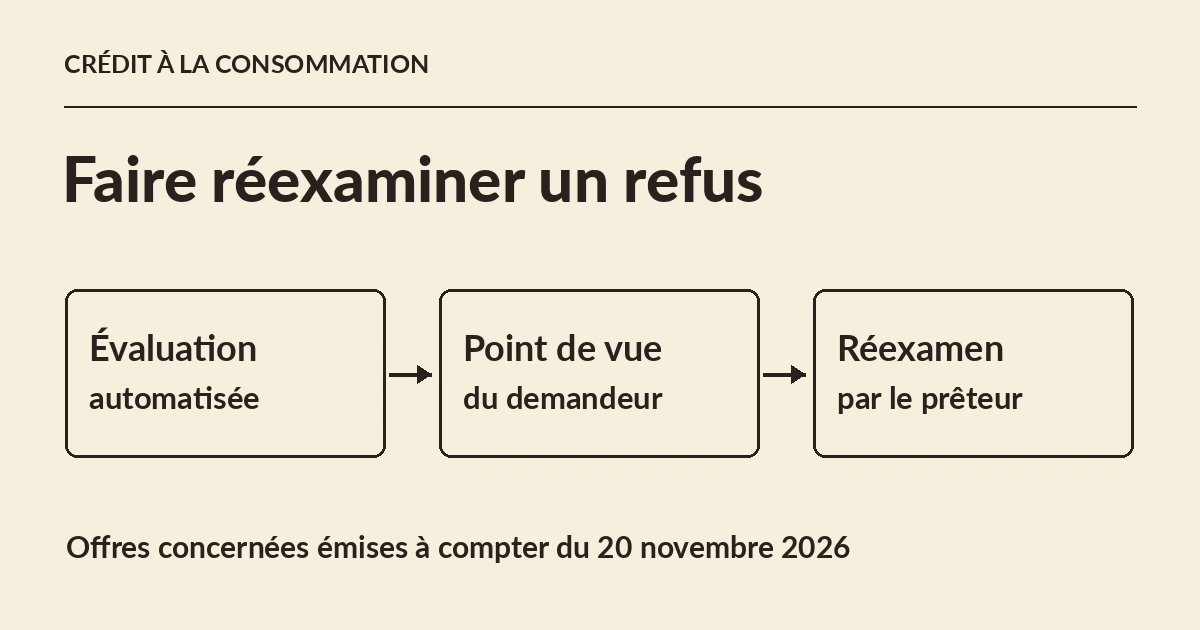
La réforme française du crédit à la consommation s’applique aux offres émises à compter du 20 novembre 2026. Elle couvre notamment certains paiements en trois ou quatre fois, même sans frais, ainsi que les crédits de moins de 200 euros. Pour un parcours en ligne, l’une des évolutions les plus concrètes intervient précisément après ce message de refus. Quand l’évaluation de la solvabilité repose sur le traitement automatisé de données personnelles, le candidat au crédit peut demander à une personne de revoir son dossier. Présentation de la réforme par Bercy
Du panier d’achat au dossier de crédit
Le client voit un seul panier, mais deux décisions peuvent s’y succéder. Le commerçant accepte de vendre l’ordinateur à un certain prix. De son côté, l’organisme qui finance l’achat évalue si l’acheteur pourra rembourser aux échéances prévues. Sur un site marchand, le changement d’interlocuteur peut tenir à l’apparition du logo d’un partenaire dans la même fenêtre. C’est pourtant chez le prêteur que le client doit pouvoir faire réexaminer l’évaluation.
Le bouton « en plusieurs fois » donne donc une première indication, insuffisante pour qualifier l’offre à lui seul. Bercy parle de certains paiements fractionnés. La réforme vise des opérations de crédit à la consommation, y compris sur de petits montants. Elle dépasse aussi le commerce électronique. Un prestataire qui équipe simultanément les caisses d’un magasin et son site web a intérêt à examiner les deux parcours lorsque l’un et l’autre font appel au même service de financement. Fiche de la DGCCRF sur les achats financés à crédit
Un point de date compte pour le service client. La Direction des affaires juridiques du ministère précise que les offres émises avant le 20 novembre sont assimilées à des contrats en cours. En principe, les règles antérieures continuent alors de s’appliquer, sous réserve de certaines exceptions pour les contrats à durée indéterminée. Dans un historique de commandes, la date d’émission de l’offre permet de retrouver ce contexte bien plus sûrement que la date de livraison de l’achat.
Ce qu’un emprunteur peut demander au prêteur
L’article L. 312-16 du code de la consommation détaille les droits associés à l’évaluation automatisée. Le prêteur informe l’emprunteur du recours à ce traitement et lui indique la marche à suivre en cas de rejet pour contester et solliciter une intervention humaine. L’emprunteur peut obtenir une explication intelligible de l’évaluation, de la logique du traitement et de ses risques, ainsi que de son influence sur la décision. Il peut faire entendre son point de vue et demander un nouvel examen de l’évaluation et de la décision. Article L. 312-16 dans sa version du 20 novembre
Imaginons que l’outil ait interprété un remboursement ponctuel comme une charge mensuelle. La personne qui reçoit le refus ignore ce que le système a retenu. Lui donner uniquement un score sur cent l’aide peu à déterminer ce qu’elle peut expliquer. Si le prêteur précise le rôle des charges régulières dans son évaluation, l’emprunteur peut signaler l’anomalie, préciser sa situation et produire le cas échéant un élément à l’appui. Le prêteur dispose alors d’une observation concrète à examiner. L’issue de ce nouvel examen reste ouverte.
La CNIL explique qu’un échange peut avoir lieu à distance, par exemple lorsqu’un établissement n’a pas d’agence. Une fintech peut donc conserver un parcours entièrement en ligne tout en organisant l’intervention d’une personne qui examine effectivement la contestation. L’emprunteur doit pouvoir fournir ses observations. Un formulaire qui accepte uniquement de soumettre une nouvelle demande identique laisserait son explication de côté. Recommandation de la CNIL sur l’octroi de crédit, section 8.2
Le test à faire côté produit
Pour une équipe qui exploite un module de financement, le scénario de recette le plus parlant commence après un refus fictif. En partant de l’écran affiché au client, un testeur peut-il retrouver le prêteur, comprendre qu’une évaluation automatisée a contribué à la réponse, puis adresser une observation au bon service ? Du côté de l’établissement, la personne qui reçoit cette observation parvient-elle à retrouver l’évaluation initiale et à expliquer son rôle dans la décision ?
Ce test peut révéler une difficulté qui échappe aux équipes lorsqu’elles examinent isolément le site marchand, le moteur de décision et la messagerie du support. Le numéro de commande connu du commerçant et la référence du dossier chez le prêteur peuvent être différents. Si le lien entre les deux se perd au moment du refus, le support risque d’ouvrir une nouvelle demande et d’écarter l’observation destinée au dossier existant. Tester la transmission d’une référence sur une commande fictive permet de repérer ce problème avant qu’un véritable client doive le raconter trois fois.
L’explication fournie à l’emprunteur gagne elle aussi à être relue en situation. Un rédacteur peut vérifier sa clarté, puis un gestionnaire peut s’assurer qu’elle correspond aux informations réellement utilisées. Le code précise notamment que les réseaux sociaux ne constituent pas une source externe pertinente pour cette évaluation. L’inventaire des données utilisées par un prestataire participe donc au même travail que la révision des écrans. Texte de l’ordonnance publié au Journal officiel
Pour le client qui voulait étaler son achat, le bénéfice est simple à observer. Après avoir fermé son panier, peut-il encore retrouver son interlocuteur, comprendre le refus et faire examiner une information manquante ? C’est à cet endroit, souvent en dehors de la page de paiement, que se joue une partie de la réforme du 20 novembre.